
过去几年,中国资本市场出现了一批与上一轮互联网时代很不一样的“新贵”。如果说腾讯、美团、阿里、拼多多代表的是上一代财富,那么今天最受追捧的公司,越来越多来自半导体、人工智能、机器人、商业航天等“硬科技”领域。
寒武纪、长鑫、宇树等公司背后,不仅有创业者和风险资本,也越来越容易看到国家战略、地方产业基金和国资平台的身影。而在移动互联网时代,那些受追捧公司的股东里,几乎见不到地方政府产业基金的影子。
这些“新贵”在地域上的分布也颇有意思。北京和长三角尤其耀眼:北京有人工智能和商业航天,上海、苏州有半导体,杭州有机器人,合肥则从京东方、蔚来一路做到长鑫。相比之下,曾经代表中国科技和制造业活力的珠三角,在这一轮叙事中几乎没有话语权。
这当然不能简单理解为珠三角科技实力的衰退。深圳依然拥有华为、腾讯、比亚迪、大疆、迈瑞等一批中国最具竞争力的企业。真正发生变化的,也许不是哪里的企业突然更会创新,而是中国地方政府组织产业的方式变了,资本市场奖励企业的方式也变了。
理解这个变化,一个很好的起点,就是比较深创投和“合肥模式”。
深创投——成立于1999年,其最大的股东是深圳国资委。
被误解的“合肥模式”
今天说起地方政府做产业投资,最容易想到的就是合肥。
京东方、蔚来、长鑫,几笔著名投资使合肥获得了“中国最牛风险投资机构”之类的赞誉。尤其是蔚来,当年企业陷入困境时合肥国资大胆下注,此后市值大涨,更让“政府比VC还会投资”成为一个广为流传的故事。
但这个说法可能从一开始就弄错了概念,因为合肥做的不是风险投资,合肥市也曾多次否认自己是风险投资。至于它是什么,我们接下来慢慢揭晓。
如果要在中国寻找真正意义上的国资背景风险投资机构,深圳的深创投可能是更好的例子。
风险投资的本质并不是喜欢风险,而是通过组合投资来管理风险。它承认一个最基本的事实:面对技术创新,没有人真正知道谁会成功。正因为不知道,VC才需要投资几十家乃至上百家公司,允许其中很多项目失败,只要少数企业成为超级赢家,就足以覆盖其他项目的损失,这就是风险投资的幂次定律(The Power Law)。
所以,分散投资是风险投资最重要的原则。典型的风险分散策略包括:
数量分散,即一个风投基金通常投资多家初创企业来平滑波动;阶段分散,通过配置不同融资阶段的项目来平衡风险与回报特征;
行业分散,在不同的行业之间配置资金;时间分散,基金在数年内分批投资以缓解“年份风险”,并依赖经验丰富的普通合伙人把握市场周期;
地理分散,通过全球化布局对冲单一市场的政治、经济等地域性风险,尽管需权衡本地投后管理的优势。
深创投基本遵循的就是这套逻辑。不过需要指出的是,今天的深创投并不是简单拿着“深圳国资的钱”去全国投资。它首先是一家基金管理人,是GP。
经过二十多年的发展,它管理着庞大的基金体系,LP来自各地政府引导基金、国资机构以及其他出资人,资金来源早已超越深圳本地;与此同时,它的被投企业也分布全国。深创投的官网显示,它的资产管理规模约为5700亿元,约1800家被投资企业,深创投集团以风险投资为主业,管理风投基金、母基金、S基金、并购基金等股权投资类基金。
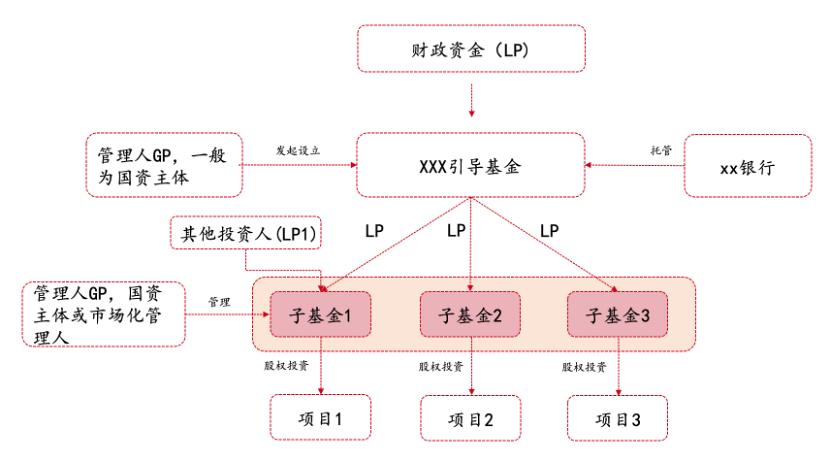
政府产业引导基金运作示意图。图源:聂辉华《基层中国的运行逻辑》
因此,深创投形成的实际上是一套“全国募集资本—专业GP管理—全国寻找项目—市场化退出”的资本循环。此前深创投的一项数据显示,深创投约30%的获投项目位于“大本营”深圳,注册于长三角地区的浙江、江苏项目分别占比30%、20%,整体形成“本土深耕+长三角重仓+重点城市补充+区域机会挖掘” 的投资网络,最大化覆盖优质项目聚集地。
这个数据当然不是深创投全部投资的完整统计,却很能说明它的基本空间特征:深创投既从全国募集资本,也到全国寻找企业,它首先是一家投资机构,而不是深圳的招商部门。
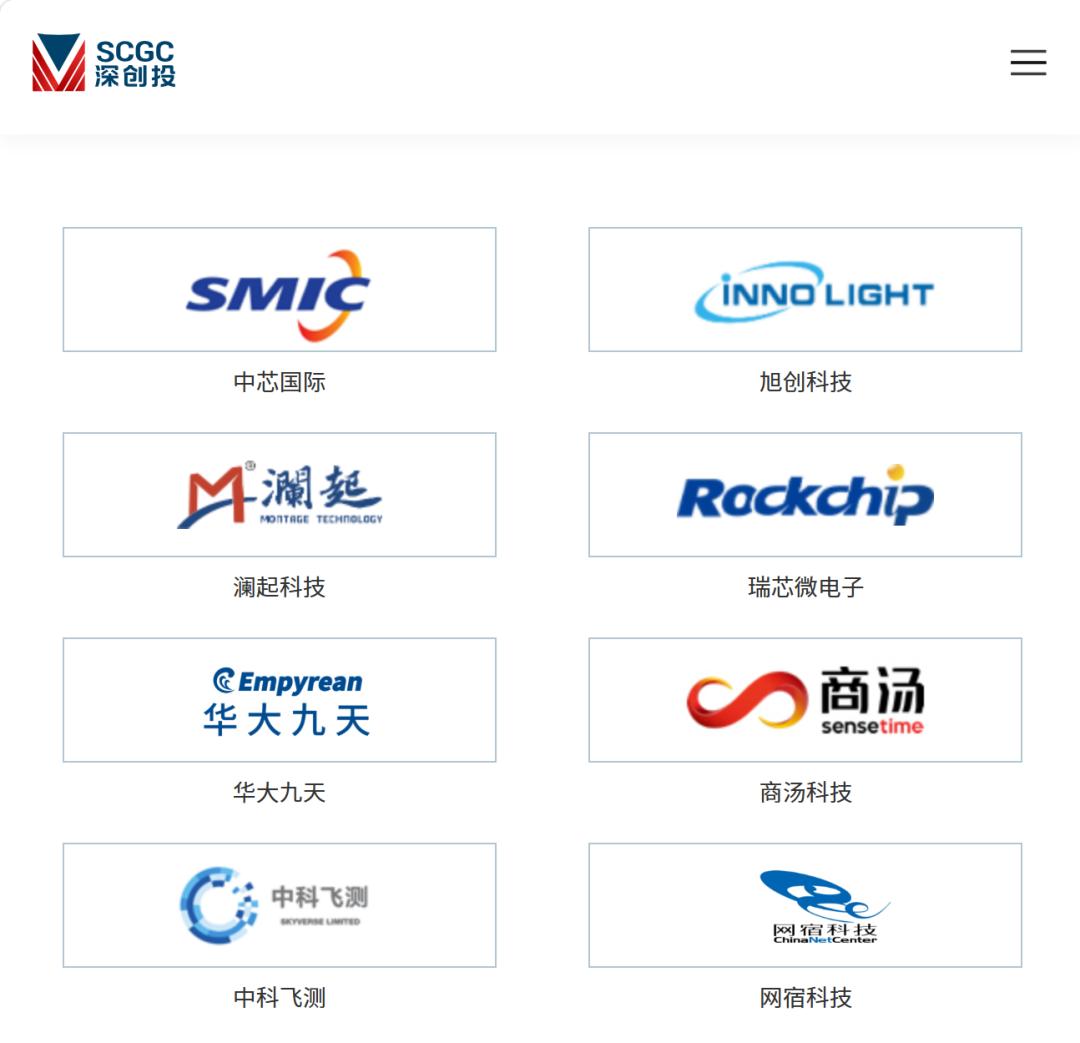
深创投部分投资案例,其愿景“发现并成就伟大企业”。
合肥则完全不同。无论京东方、蔚来还是长鑫,都是金额巨大、高度集中的投资,而且与当地产业布局深度捆绑。合肥真正需要的,并不是建立一个分布全国的金融资产组合,而是通过一笔足够大的投资,把一家龙头企业、一座大型工厂乃至一条产业链留在合肥。
从这个意义上说,深创投把一家地方国资背景机构做成了全国性的GP;合肥则把地方资本变成了招商引资的工具。
合肥做的还是制造业招商
这样看,所谓“合肥模式”反而没有那么神秘。它不是突然发明了一种政府风险投资,而更像是中国地方政府几十年来最熟悉的制造业招商引资,在金融时代的一次升级。
过去地方政府招商,手里的筹码是土地、税收优惠、厂房和基础设施。政府并不主要关心这家公司股票将来涨多少,而关心工厂建在哪里、产值统计在哪里、税收留在哪里,以及上下游企业会不会跟着过来。
合肥只是在这套工具箱里增加了一件更强大的武器:股权资本。过去是“土地+厂房+税收优惠”,现在变成“土地+政策+产业基金+股权投资”。工具发生了变化,目标函数却没有根本变化。
京东方的意义不只在于一笔股权投资赚了多少钱,而在于面板生产线和相关产业链落到了合肥;蔚来的意义也不仅在于股价,而在于新能源汽车产业与合肥发生了深度绑定;长鑫更是如此,一座大型DRAM晶圆厂落在哪里,本身就是产业政策。
所以,与其说合肥把招商引资升级成了风险投资,不如反过来说:它把股权投资变成了招商引资。
这也解释了为什么合肥天然倾向于集中下注。制造业招商本来就不是投资组合游戏。一个城市不可能为了分散风险同时招来几十家整车厂,也不可能同时建设几十座大型晶圆厂。它必须选择少数龙头,然后围绕龙头配置土地、信贷、基金、人才和上下游资源。
如果一定要找一个不完全恰当但很形象的比喻,深创投更接近红杉等传统风投机构,合肥则有点像孙正义。
传统VC强调组合纪律,即使非常看好一家企业,也很少会把过高比例的基金押在一个项目上。孙正义最著名的地方恰恰相反:一旦相信自己看到了未来,就敢于下别人不敢下的重注。从雅虎到阿里巴巴,他职业生涯中最传奇的投资,都带有这种色彩。
孙正义的故事之所以迷人,还因为风险投资具有极强的幂律特征。投资一百家公司,并不需要一百家都成功,一个阿里巴巴带来的收益就可能覆盖大量失败。于是,一个超级赢家很容易把投资者塑造成“预见未来的人”。
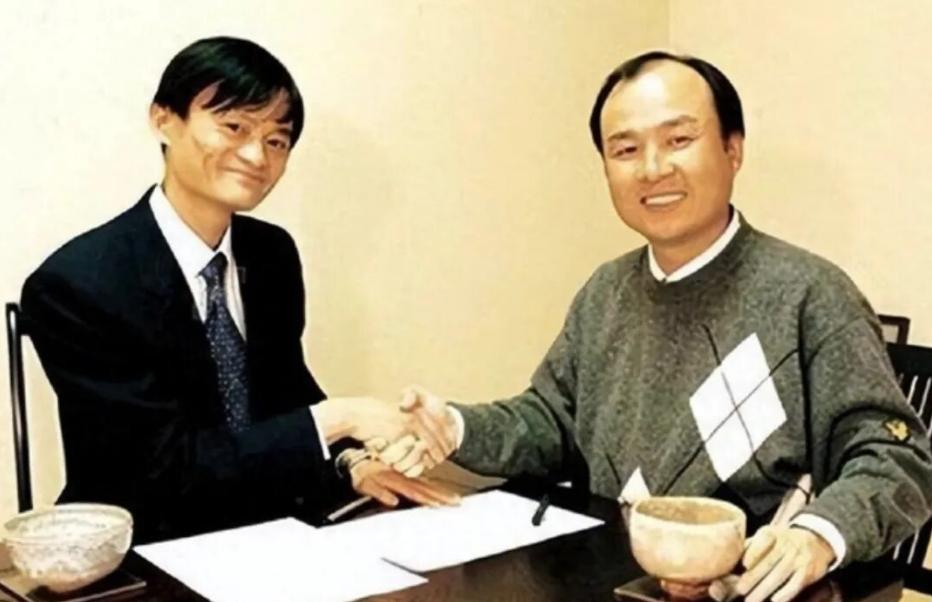
2000年,孙正义第一次见到马云时,阿里巴巴甚至还没有像样的收入来源。
但这也留下了一个始终无法完全回答的问题:究竟有多少来自判断,又有多少来自运气?合肥同样如此。京东方、蔚来、长鑫几个项目连在一起,很容易形成“合肥特别会投资”的叙事,但集中投资与分散投资最大的区别恰恰在于,前者对少数重大判断的正确率要求极高。
两者当然还有一个根本区别。孙正义最终要接受资本市场记账,WeWork这样的失败会直接成为软银的投资损失;合肥除了金融投资这本账,还有另外一本账——GDP、税收、就业和产业链。
一笔投资的内部收益率(IRR,Internal Rate of Return)不高,只要带来一个产业集群,也可以被认为成功;股权投资发生亏损,只要企业和生产线留下来了,也可能实现了招商目的。
合肥真正投资的不是股权,而是一座城市未来的产业结构。
但“第二本账”的存在也使合肥模式更加难以评价。京东方已经成为全球面板巨头,但成为全球最大的生产者之一,并不等于面板是一门长期拥有高资本回报率的生意;蔚来曾给合肥带来可观的账面收益,但它能否形成长期稳定的盈利能力仍需市场检验;长鑫则身处资本开支巨大、技术迭代迅速而且周期性极强的DRAM行业,真正的成功恐怕要经历几轮存储周期之后才能判断。
因此,合肥最难复制的可能并不是钱和胆量,而是能否连续押中少数几个重大产业,其中究竟有多少能力,又有多少运气?
硬科技时代,制造业招商又回来了
如果只是比较深圳和合肥,很容易又落入“市场与政府”的老话题。真正有意思的问题是:为什么进入所谓“硬科技时代”以后,合肥这种模式突然显得特别符合时代?
答案可能就在“硬”这个字上。
上一轮互联网产业主要需要程序员、服务器、用户和风险资本。一家互联网公司在哪里写代码当然也重要,但地方政府不需要为腾讯建设一座“腾讯工厂”。企业一旦形成网络效应,可以迅速跨越地域扩张,地方政府传统的土地、开发区和产业链组织能力没有那么关键。
芯片、新能源汽车、机器人、商业航天则完全不同。它们重新需要土地、工厂、设备、电力、基础设施、供应链以及巨额固定资产投资。晶圆厂在哪里、整车厂在哪里、机器人产业链在哪里,对一座城市来说都是非常具体的事情。
于是出现了一个颇为反直觉的现象:中国越进入硬科技时代,地方政府几十年来积累的制造业招商能力反而越值钱。
从这个意义上说,合肥并没有创造一套全新的制度。它更像是把中国地方政府最熟悉的“开发区—招商—龙头企业—产业链”模式,用产业基金重新武装了一遍。过去招商局长带着土地指标和税收优惠找企业,现在产业基金负责人还可以带着几十亿元股权资本去谈项目。
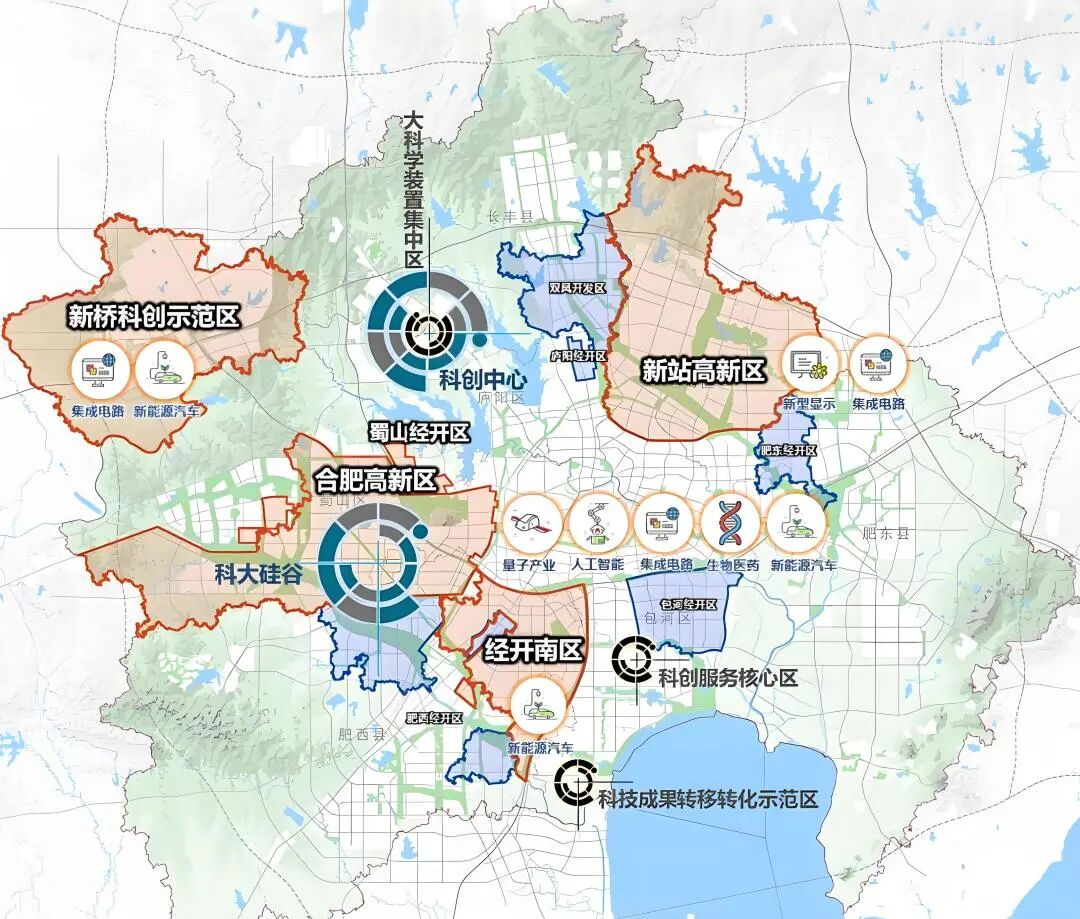
“芯屏汽合”“急终生智”——合肥八大产业地标
这也可能解释为什么这一轮长三角格外耀眼。长三角原本就拥有中国最成熟的开发区体系、地方工业政府和制造业招商传统。当股权投资成为新的招商工具以后,这些地方并不是从零开始学习VC,而是在自己最擅长的制造业组织能力上增加了一件金融武器。
反过来看深圳,情况反而有些微妙。深圳当然也有产业政策,也越来越重视产业基金,但深创投代表的是另外一条演化路径。深圳最初创造了一家地方国资背景的投资机构,这家机构后来却逐渐成为全国性的GP:从全国募集LP的钱,再到全国寻找值得投资的企业。到了这个阶段,资本配置本身已经成为一种专业服务,而不再只是地方招商引资的附属工具。
换句话说,深圳把投资做成了一门投资生意;合肥则仍然主要是在用投资做制造业。
这或许也提供了一个解释:珠三角今天看起来有一点“落伍”,未必因为它不会投资,恰恰可能因为深圳在上一轮发展中已经把投资做得太像投资了。在市场化、互联网化的增长模式中,这是一种优势;但当国家产业政策重新强调芯片、机器人、先进制造,当地方政府组织大型工业项目的能力重新升值以后,合肥和长三角的那套本领反而更加顺手。
所以,所谓珠三角“落伍”,可能不是产业能力下降,而是游戏规则变了。
一个合肥是产业政策,100个合肥就是产能过剩
合肥模式真正的问题,也不在于合肥本身。一个城市集中资源押注一个产业,完全可能成功。在半导体等固定成本巨大、技术外部性明显、又涉及产业安全的领域,公共资本承担私人资本不愿承担的早期风险,也有充分的合理性。
问题在于,当合肥成为一个成功故事以后,全国地方政府都会学习。
今天打开各地产业规划,会看到一种惊人的趋同性。在一份对“十五五”规划重点产业的统计中,低空经济与通用航空被257座城市提及,高端装备制造217座,新材料212座,生物医药201座,新能源198座,机器人146座,人工智能119座,集成电路与半导体113座。大家选择的几乎都是同一批代表“未来”的产业。
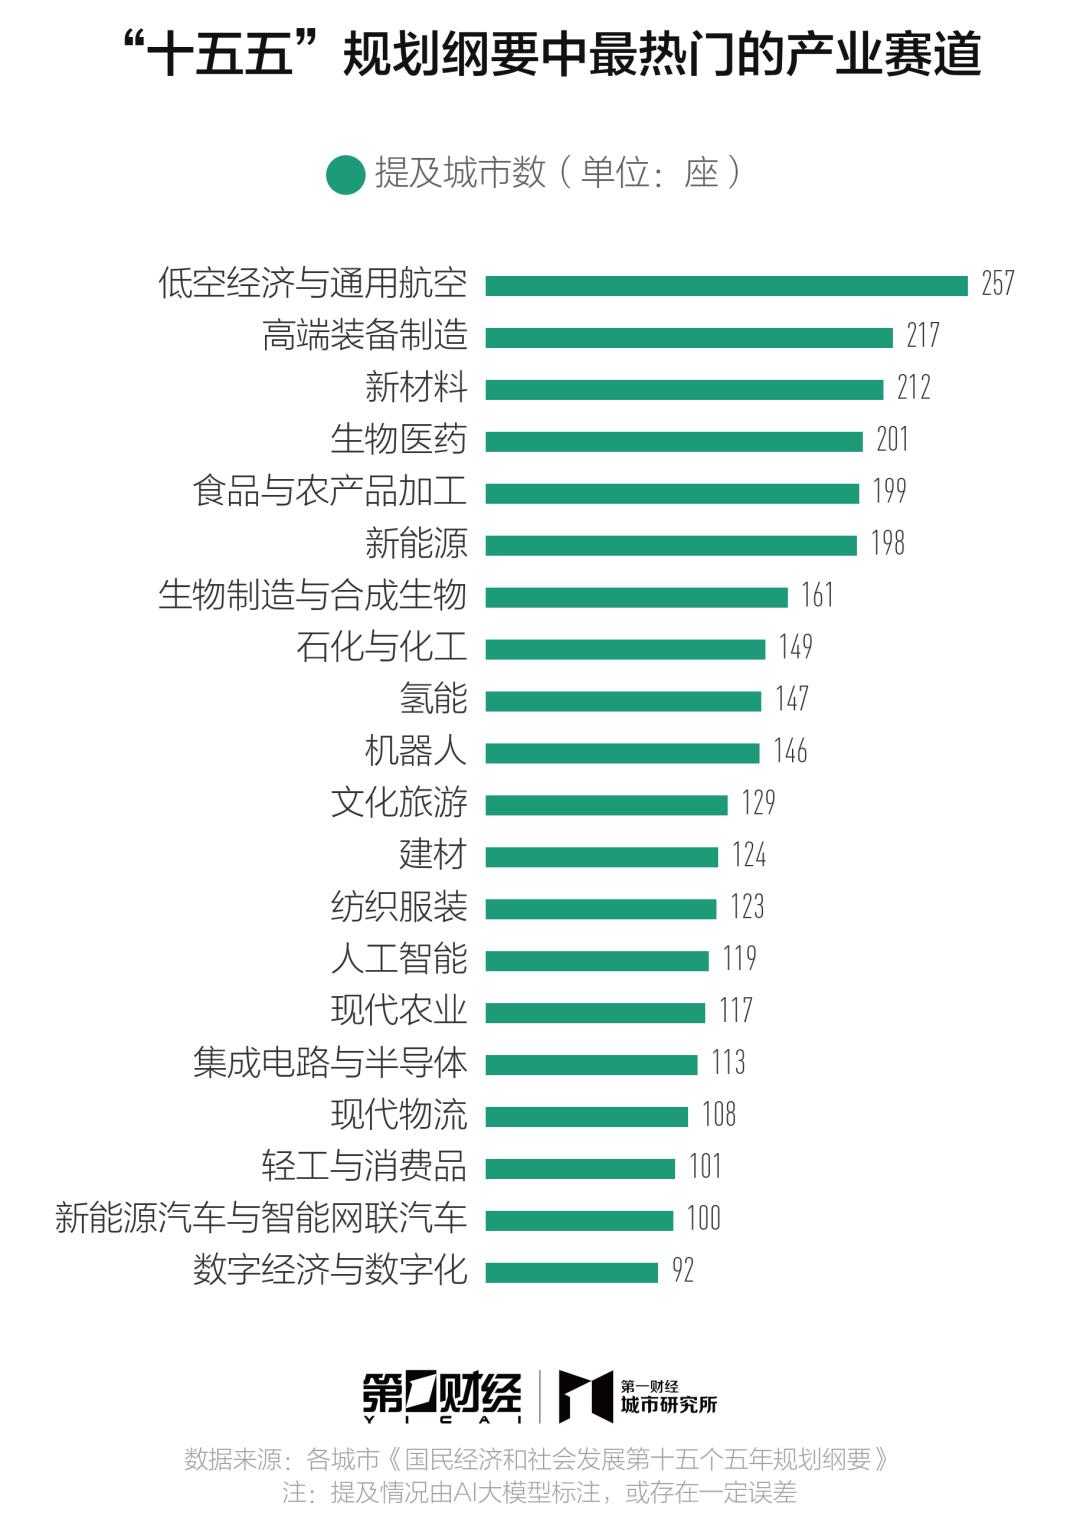
这里存在一个典型的合成谬误:对于一座城市正确的策略,并不意味着对于两百座城市也是正确的策略。原因很简单,合肥集中资源招来一家龙头企业,可能建立一个产业集群;但如果几十座甚至上百座城市同时拿着产业基金招商同一种产业,每个地方政府微观上都很理性,加总起来却可能成为宏观上的重复建设。
此前媒体报道追觅科技的“崩老头”,某种意义上讲的正是这样一个故事。当越来越多地方政府都希望拥有自己的机器人、人工智能和先进制造企业,企业面对的已经不只是一个普通的融资市场,而是一个地方政府彼此竞争形成的特殊市场。
一个明星企业可以把总部放在一个城市、研发中心放在另一个城市、生产基地放在第三个城市,同时与不同地方的产业基金合作。地方政府在竞争企业,企业同样也会利用地方政府之间的竞争。
甚至可以说,过去是地方政府招商企业,现在越来越像企业也在“招商地方政府”。
这里会产生一个非常重要的反馈机制。一个地方给出的资本、土地和政策越多,其他地方为了抢到项目就越需要加码;地方政府越加码,企业能够获得的资本越多,扩张速度也就越快;企业融资越多、规模越大,又越容易成为其他地方争抢的“明星项目”。
最终,在每一笔具体交易中,双方看起来都非常理性:地方得到了一个产业项目,企业得到了资本和资源,但全国加总以后,却可能变成过度融资、重复投资和产能扩张。
这也许正是为什么今天的产能过剩越来越多地发生在最先进、最热门、最受鼓励的产业,而不是过去意义上的夕阳产业。光伏、锂电池、新能源汽车已经提供了某种预演,未来机器人、低空经济乃至部分半导体领域会不会出现类似问题,同样值得观察。
我们经常说地方政府都在学习风险投资,其实很多时候并不是这样。它们仍然在做几十年来最熟悉的招商引资,只不过招商的筹码从土地、税收和厂房,扩展到了股权资本。过去各地争夺一家制造企业,比的是谁土地便宜、政策优惠;现在又增加了一项:谁的产业基金更有钱,谁敢投得更多,谁能够接受更高的估值。传统的地方招商竞争,开始从土地市场进入股权市场。
这也是深创投与合肥模式最根本的区别。深创投的LP来自全国,项目也来自全国,基金管理人的任务是寻找风险收益比更好的资产;地方产业基金却天然具有地域目标,它不是简单寻找“中国最好的公司”,而是寻找“能够成为我的产业”的公司。前者通过分散化管理不确定性,后者通过集中资源试图改变一座城市的产业命运。
当招商引资遇到注册制
如果故事到这里为止,那么所谓地方科技锦标赛仍然只是传统产业政策的金融化。今天真正的新变化,是资本市场也被接进了这套体系。
过去地方政府招来一个大型工业项目,需要等企业慢慢成长,再通过就业、税收和产业链获得回报。现在却多了一条非常重要的通道:IPO。
注册制提高资本市场对科技企业的包容性,本来有其重要价值。真正的技术创新往往意味着巨大的不确定性,如果一定要等到企业拥有稳定利润以后才能上市,资本市场就很难支持最前沿的创新。
但当注册制与地方产业锦标赛结合以后,它也产生了一种新的可能。地方产业基金投进去,企业快速扩张;一旦上市,产业基金获得退出或者账面增值,企业获得新的融资能力,地方得到一家明星上市公司,而这个案例又反过来成为地方产业政策成功的证明。
于是,一条过去并不完整的链条开始形成:国家意志—地方产投—招商造链—企业上市—高估值退出和再融资—下一轮产业投资。资本市场由此不再只是企业成长之后的融资场所,也开始成为地方产业政策的一部分。
这或许就是今天一些硬科技企业让人产生“催熟感”的原因。所谓催熟,并不是说这些企业没有技术、没有产品。恰恰相反,其中很多企业承担着重要的国产替代和技术突破任务。真正的问题在于,一家原本需要十年甚至更长时间才能完成市场检验的企业,现在可能在国家资本、地方产投和资本市场共同作用下,几年时间就完成了资本化。
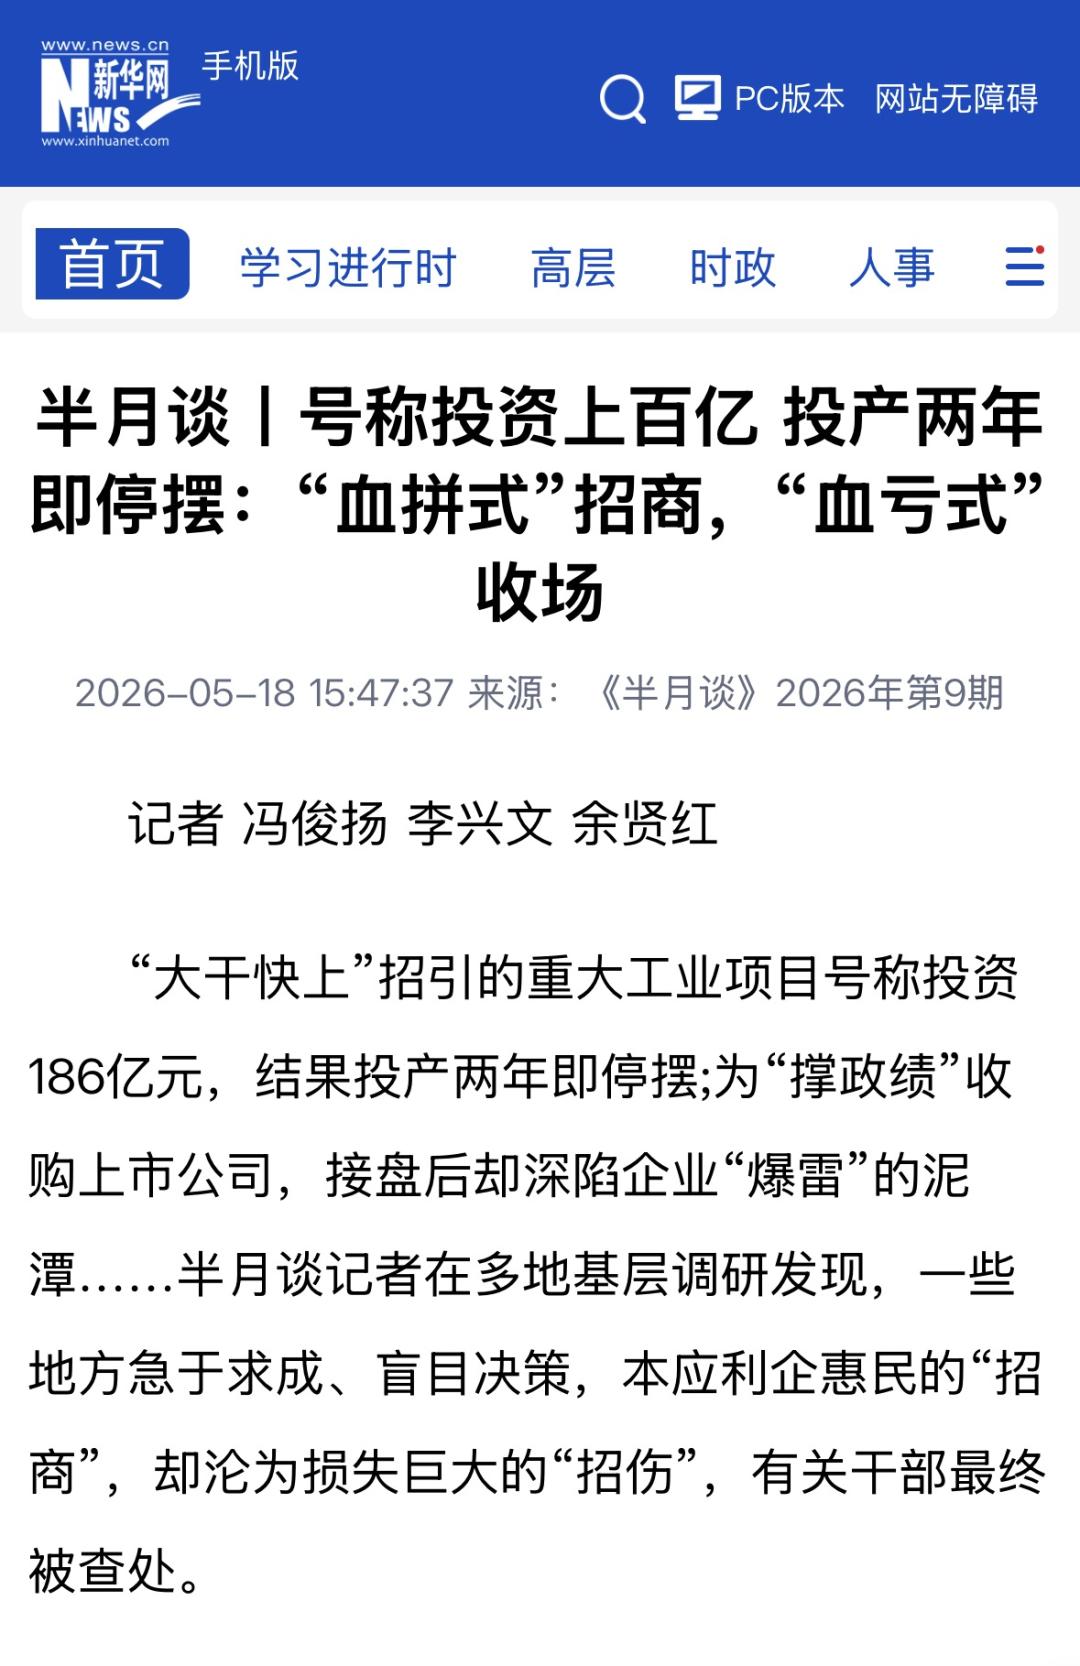
今年5月,新华社《半月谈》刊发题为《“血拼式”招商,“血亏式”收场》的调查报道。部分地方在招商引资中“盲目求大、违规补贴、政绩冲动”导致“招商”变“招伤”。
上一代腾讯、美团式的“老钱”,大体遵循的是市场成功—资本化的路径;今天一部分硬科技“新钱”,越来越呈现出另一条路径:战略重要—地方下注—资本化—等待市场验证。
这并不意味着后一种模式一定失败。事实上,它很可能帮助中国以远快于市场自然演化的速度建立一些过去缺失的产业能力。但上市可以提前,估值可以提前,产业基金可以提前退出,真正的产业竞争却无法提前结束。京东方究竟创造多少长期回报,蔚来能否稳定盈利,长鑫经历几轮存储周期之后能否真正站稳全球市场,最终仍然只能由时间回答。
这也解释了今天那个看似矛盾的景观:一边是新兴产业的产能过剩,一边却是资本市场不断产生新的宠儿。
二者也许并不矛盾,而恰恰是同一套机制的两面。把它们连接起来的,就是这一轮中国硬科技浪潮中越来越清晰的三个因素:国家意志+地方产投+注册制。
不是每座城市都能成为孙正义
合肥的故事之所以迷人,是因为它似乎证明,只要眼光足够好,地方政府也可以成为孙正义。但风险投资真正重要的制度智慧,恰恰不是敢于冒险,而是承认我们不知道未来,因此必须分散风险。
深创投与合肥代表了两条不同的道路。深圳最终把一家地方国资背景的机构做成了全国性的GP,从全国募集资金,再到全国配置资本;合肥则把股权投资重新嵌入制造业招商体系,用资本吸引企业、组织产业链、改变城市的产业结构。前者把地方国资做成了投资,后者把投资做成了招商。
两条路都可能成功,但风险完全不同。孙正义孤注一掷,押中了,是投资传奇;合肥押中几个重大项目,也可能改变一座城市的命运。真正的问题在于,当一种少数城市的成功经验变成地方政府竞相模仿的“模式”,微观上的成功逻辑就可能发生逆转。
当两三百座城市都拿着产业基金寻找自己的京东方、蔚来、长鑫和宇树,企业又反过来利用地方之间的竞争获取资本、土地和政策资源,我们得到的就不再只是一个个“合肥模式”。
一个合肥可能创造一个产业集群;两百个合肥同时追逐十几个相同赛道,创造的也可能是下一轮产能过剩。
这或许才是这场地方科技锦标赛最值得追问的问题。
*部分数据来源:《创投月报 | 深创投:设20亿中小企业发展基金投硬科技 一半被投项目位于长三角地区》
(作者系上海金融与法律研究院院长)
本文来自微信公众号“赛格大道”(ID:saigedashu)
作者:傅蔚冈
该文观点仅代表作者本人