
2026年的动力电池行业,正在上演一场微妙的权力转移。
9月初,各家车企陆续交完答卷,在补贴退坡和出清放缓的大背景下,整车厂的日子并不好过。率先交卷的宁德时代被推上风口浪尖,“宁王一家车企,赚的比A股上市15家整车厂都多”。四年前,广汽董事长曾庆洪的“打工论”,似乎真的照进了现实。
“去宁化”的舆论声音,当下愈渐凶猛。但这一次,二线电池厂似乎找到了破局的门道,通过电芯直供模式,吹响了反攻的集结号。
01 宁王吃肉,二线喝汤
2026年中国动力电池大会上,奇瑞董事长尹同跃的发言一石激起千层浪:“行业说好的风险共担、成果共享,现在还是电池厂成果享受得多一点。”
从中报来看,这份表述并没有错,不仅仅是风口浪尖上的宁王,全球市占率前十的电池厂中,中国企业占据一半。但是从基本面来看,我们认为二线电池厂跟着宁王一起被指责,显然是有失偏颇的。
(1)行业贝塔带动增量,但四家电池厂合计增量只有宁王四成
刨除宁王,中创新航、国轩高科、亿纬锂能、欣旺达四家头部二线电池厂(市占率行业前十范围内),今年上半年比去年累计营收增长了478亿,接近了宁王增量的一半左右。
看起来,确实是电池行业整体的周期性红利抢走了市场利润,但是如果仔细拆分这478亿的增量来看,便会发现乘用车动力电池领域,二线电池厂攫取到的红利并不算多:
·中创新航106.7亿的增量中,有48.2亿来自于储能业务的增量,占整体增量的接近五成,动力电池增量仅为58.4亿,其中还包含了商用车的增量。
·亿纬锂能175亿的增量中,储能电池增长48亿,消费电池增长13.3亿,动力电池产品的增量只有45.3亿元。
·欣旺达111亿的增量中,储能电池增长了33.4亿,电动汽车电池增长了65.3亿。
只有增量最少的国轩高科,上半年几乎所有的增量,都来自于动力电池。合计来看,478亿的净增量中,动力电池产品的增量为253.6亿,占比53%,只有一半左右。
狂欢的锣鼓声里,显然掺了水分。而宁德时代,上半年以财报口径披露的动力电池增量有605.2亿元,四家头部二线电池厂加起来,净增量仅为宁王的41.9%左右。
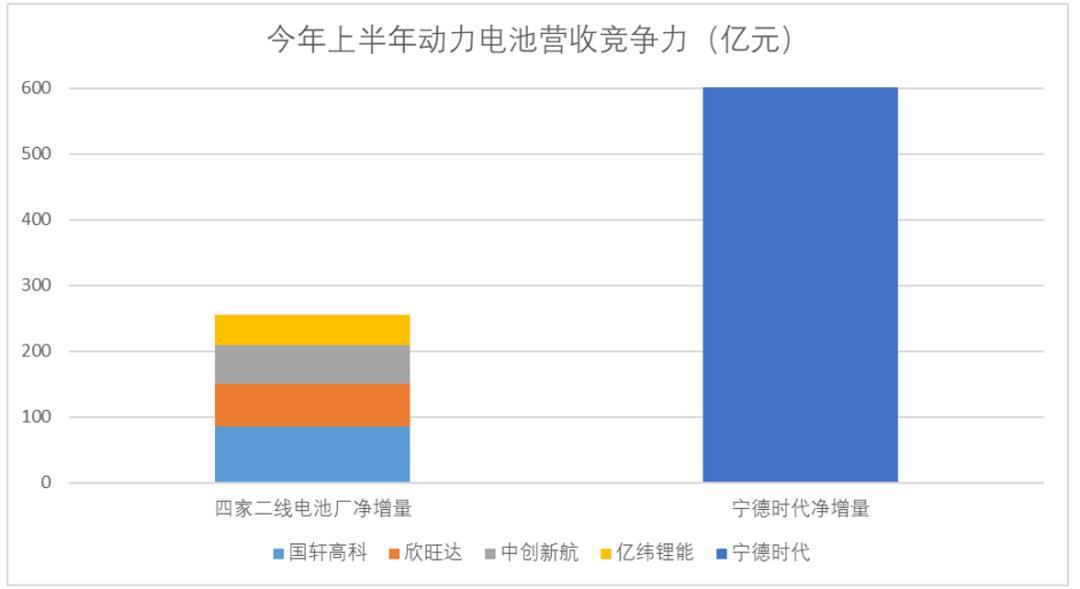
而去年年末,这个数字还有46.7%。虽然数字层面二线电池厂上半年表现不俗,但更多是因为行业贝塔,而非从宁王手里抢走了更多肉。
(2)卡死价格,拿走份额,连汤带水宁王都想要
从宁王的视角来看,一定是想要通过这轮行业贝塔上行周期,去攫取到更多的份额,而不仅仅是利润层面的回报,此前,我们在分析宁德时代二季度财报的文章中提到(《宁德时代的焦虑,和英伟达一模一样》):抢份额是宁王的第一优先级。
核心原因在于,现阶段的窗口期对于宁王而言,有两大核心优势短期内不可撼动:
其一:掌握上游更多矿权带来的成本优势,在价格上行期会被放大。
国内电池级碳酸锂均价自2025年6月触底以来,截至今年4-5月的高点,累计最高涨幅达到了300%以上,如果价格体系正常传导,下游的需求一定会缩量。
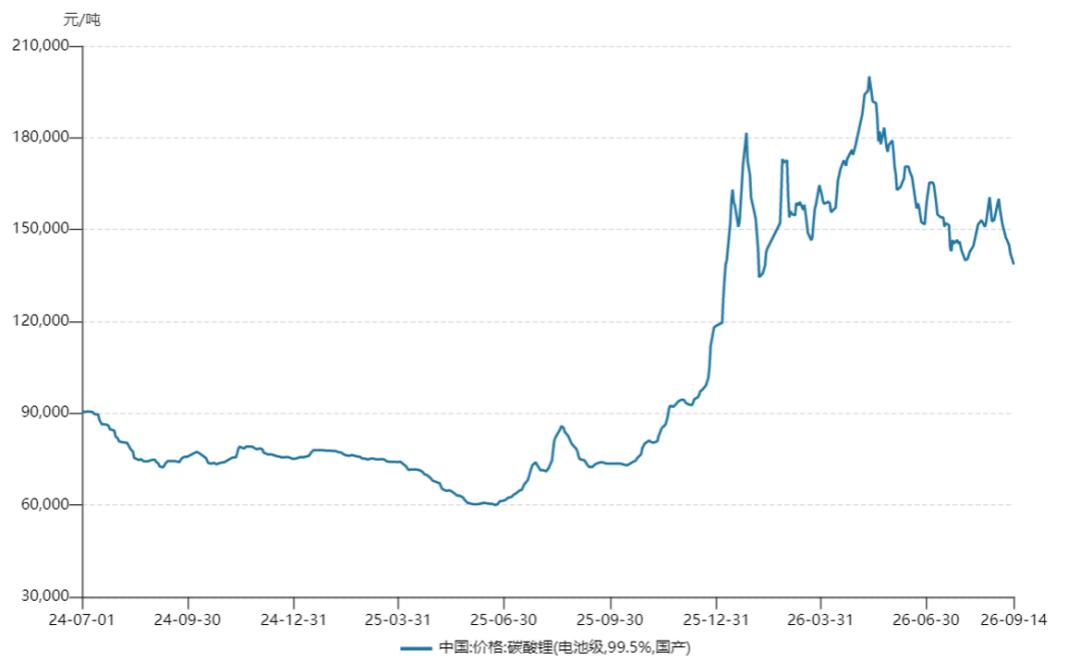
而宁王对于上游的资源近几年在持续布局,印尼、江西宜春或者入股洛阳钼业等等动作,肯定会让宁王在成本侧压力减轻不少。此前中华网的报道来看,宁德时代关键金属资源的自给率已达到35%,远超行业平均的10%-15%。东吴证券测算,仅自有锂矿布局就能为其降低10%-15%的成本。
其二:现阶段消费市场的品牌认知,只有宁王和其他。
宁王自2022年以来,一直在加强品牌侧的建设。仅今年上半年,宁王的销售费用就增长了33.4%,广告投放覆盖比较密集。Brand Finance 2025年中国品牌价值500强中,宁德时代品牌价值达到196.4亿美元,同比增长3.2%,位列第20位。
除了自产自用的比亚迪弗迪外,其余电池品牌,对于汽车销售而言,从认知层面来讲,实际上就只有宁德时代和其他。
基于以上两点,如果宁王想要把优势转化为实打实的利润,其实易如反掌。但现实是宁王2026年上半年实际动力电池业务毛利率反而下降321bp,并且拉近了与欣旺达、中创新航等二线电池厂之间的距离。
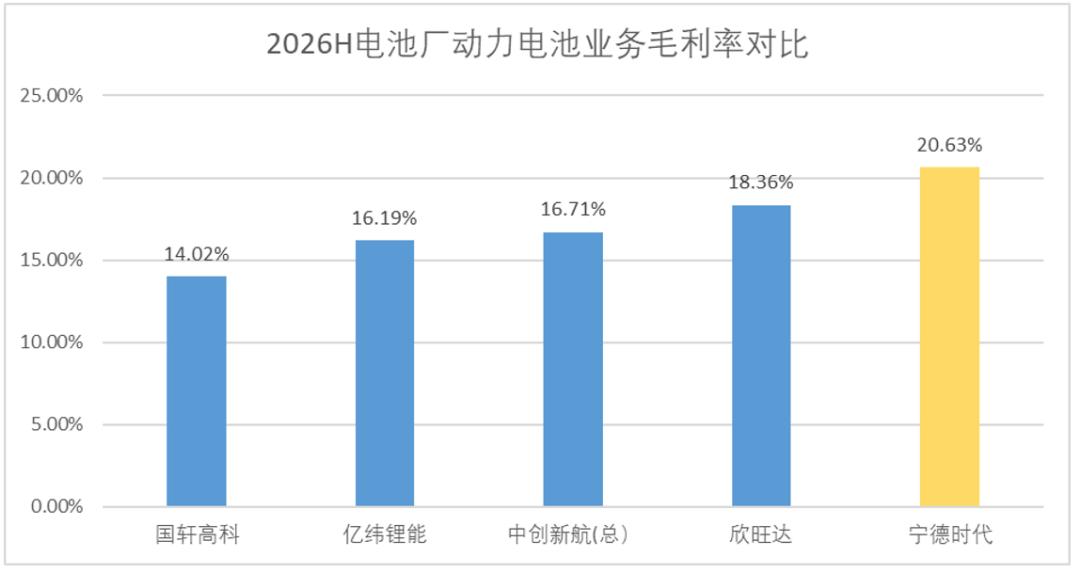
唯一能解释通的,就是宁王在刻意压低出货价,来换取更多的份额,这也便不难解释为何宁王能在今年上半年,攫取到更多的新增量。
02 围师必阙,需求外溢留下可乘之机
在产业生命周期理论中,经济学家Michael Gort和卡内基梅隆大学经济学教授Steven Klepper通过追踪46种产品市场演变的实证研究,得出过一个经典的扩张阶段(expansion phase)表述:行业在发展的红利期中,集中程度反而更容易下降。
对于宁王而言,尽管不愿意轻易分出手中的份额,但是从现如今行业正处于扩张红利期,对于二线电池厂而言,宁王产能外溢机会还在。主要原因有二:
(1)宁王有意压货,库存增速远高于二线电池厂
虽然我们一直强调,现阶段抢份额是宁王的第一优先级,但是在抢份额的节奏上,宁王明显是有所顾虑的,无论是反垄断也好,还是供应链上下游的关系也好,宁王显然不想把舆论压力拉的太满。
在中报期的表态中,宁德时代透露了上半年电池系统产能为525 GWh,产量为498 GWh,由此计算出的产能利用率高达94.86%,接近满产状态。而四家二线电池厂,产能利用率在65%-86%之间不等。
从披露的产能来看,国轩高科的总产能约130 GWh,亿纬锂能至2026年末大约有200 GWh,欣旺达和中创新航没有披露,但是从产能布局来看,现阶段投产的可能都在120 GWh左右,四家合计和宁王差距不大。
而从存货余额来看,现阶段宁德时代的存货水平和净增长,要明显高于四家二线电池厂的合计。
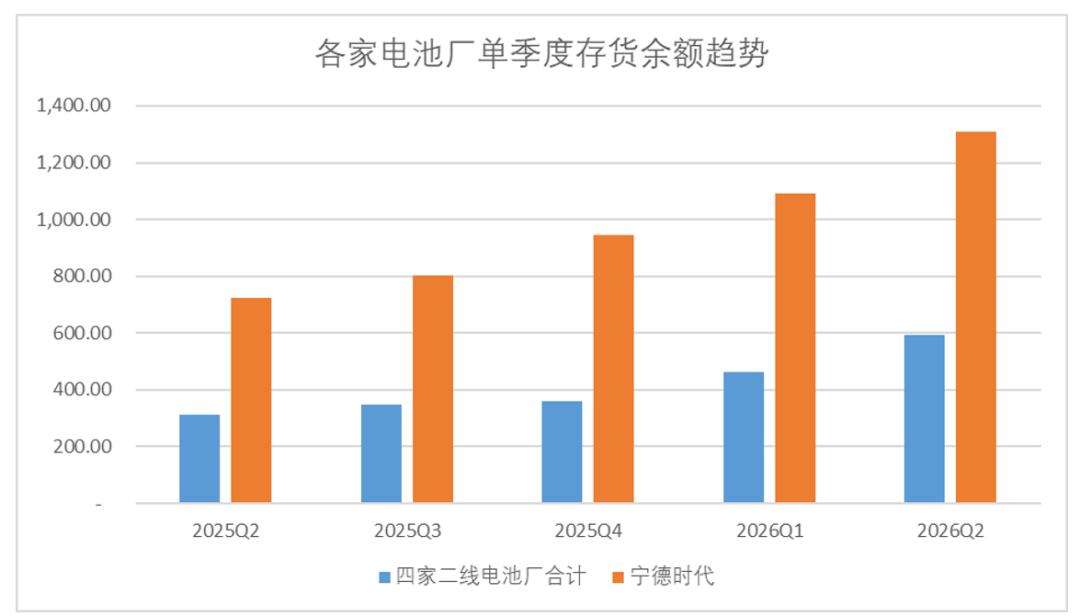
即便产能利用率有所不同,宁王的存货水平净增量明显还是远大于二线电池厂合计的合理水平,很有可能是宁王在主动压货来维持份额增速不要太快。
(2)销量退坡,但单位带电量高增
今年以来,新能源车整体的增速明显放缓,中国汽车工业协会数据显示,2026年上半年,我国新能源汽车产销同比分别增长6.7%和7.3%,明显低于去年同期。
车圈最明显的体感,也是受补贴退坡的影响,增量有所放缓。
但与此同时,在车型配置越卷越高的当下,续航里程基本已经成为各类产品的核心可量化竞争力,而在技术没有大规模迭代的情况下,卷续航里程唯一的办法,就是加大电池容量。
2022-2024年,单车平均带电量在46kWh至47kWh区间,增长十分平缓。但是到2025年,走势开始反转,平均容量提升至53.1kWh。2026年1-4月单车平均带电量已达67.8kWh,同比增长 33.8%。
这就相当于2026年的两台新车所有的电池价值,放在2024年可以造3台,因此虽然下游销售增速放缓,但是电池厂的增量仍在。
一边是无论刻意压货,还是真的受限,另一边是电池出货量的增量还在,总而言之,对于二线电池厂而言,即便宁王看似无坚不摧,但至少外溢的需求短期内还存在较强的行业贝塔,无论如何现阶段都是二线电池厂的反攻窗口期。
而现如今,车厂也把刀递给了二线电池厂。
03 反攻宁德,电芯直供模式成为重装兵器
今年的中报期,亿纬锂能在财报披露的分业务收入中,单独披露了电池材料的营业收入,虽然没有具体披露电池材料的含义,但是从表述来看,一部分可能来源于上游产业链贵金属的贸易,一部分可能来自于下游的非产品直供。
其实,今年以来,车企找到了新的“自研”模式,来对冲电池供给受限和潜在的成本高企风险,最核心的方法就是——电芯直供。
去年11月,国轩高科为大众量身打造的Unified Cell标准电芯已进入规模化量产交付阶段。
今年4月,特斯拉宣布采用“电芯采购+自主组装”模式,向欣旺达采购动力电芯,自行完成模组与电池包(PACK)的组装流程。
9月,在完成对欣旺达的入股后,理想宣布新一代L8已全系切换为欣旺达电芯,而电池包由理想与欣旺达的合资公司生产。
也是在9月,小米澎程系列四款增程SUV正式上市,全系搭载小米龙甲电池。其中三款高配车型的76kWh三元体系龙甲电池由中创新航配套。
毋庸置疑的是,头部车企几乎在今年年内都完成了与二线电池厂的适配,绝大多数采用了电芯直供+车企组装的模式,而这种电芯直供的模式,现阶段确实打到了宁王核心的七寸上:
其一,Pack成本和利润转嫁给车企,电池厂少赚了一点,但是宁王的品牌竞争对手会从二线电池厂转化为车企,而车企可以减少品牌溢价的成本。
动力电池系统成本由电芯、结构件、BMS、箱体、辅料、制造费用等综合成本组成。根据此前汽车之家的相关报道来看,乘用车Pack的普遍成本在0.25元/wh左右,客车约0.23元/wh。电芯占据80%左右的成本,Pack成本占据整个电池包成本约20%。
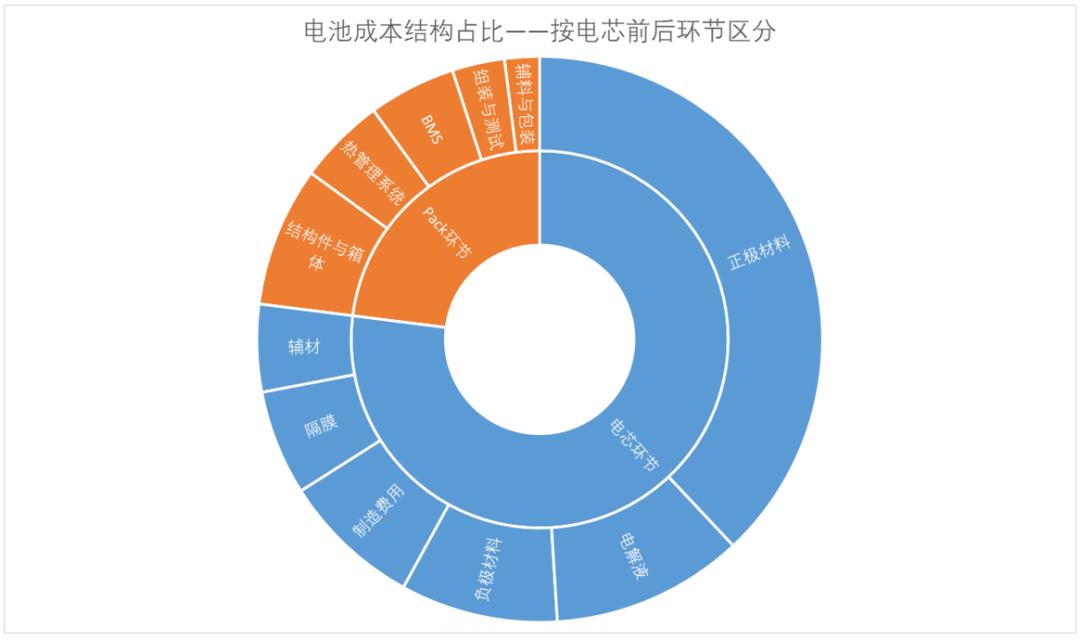
图:电池成本结构拆解,来源:汽车之家,财报纪整理
与此同时,Pack环节也是相对毛利率最集中体现的环节,包含了电池品牌溢价和适配成本。正如前文所言,即便在宁德时代主动调低毛利率的当下,宁王的品牌溢价(毛利率相对更高)依然有3%-4%左右。
那我们假设Pack环节的毛利率有15%,电池成本占整车的40%,那么采用电芯直供+车企组装模式下,对于车企整体的毛利率可以上修1.2%,叠加品牌溢价,可以达到4%-5%左右。
对于当前内卷极其严重的新能源车企而言,电芯直供显然是更经济性的做法。
其二,市场宣传口径下,电池品牌性的顽疾也可以一并解决。现阶段消费市场对于电池最核心的需求要素,就是安全。
而此前,只要车企采用二线电池厂的成品,往往会拉低品牌价值,因为二线电池厂没有能力去花大钱向市场营销安全性。如果产成品来自车企,情况就会明显不同,这其实是之前手机数码圈最常规的打法,比如盛极一时的康宁大猩猩,到后来各家手机厂商都有了自研玻璃,但多多少少也都用到了康宁产业链。
如果电池也能够换一个品牌宣传口径,消费市场抵触的情绪,也会大大改观。
其三,对于车企而言,摆脱单一供应体系的必要性不必再提,尤其是当前宁王的产能相对受限,也很有可能在存量竞争的关键期,成为束缚住整车厂交付的核心原因。
小鹏MONA L03纯电版提车周期在13周以上,增程版也需7-8周;二月份有媒体报导,理想i6若选择宁德时代电池,提车周期接近17周。包括极氪9X、小米YU7 Max,甚至是长城H10、上汽大众等部分车型,都不同程度上出现了交付拥堵,从市场终端反馈来看,等待提车已成为2026年购车的常态。
因此,车企也不愿意长期被电池厂产能押住销量。
当然面子上大家还得过得去,车企对于电芯直供的模式几乎统一口径——需要标准化更低、定制化程度更高的电池来适配产品需求。
从行业周期的视角来看,本轮二线电池厂的反攻,更像是一场“借力打力”的战役。行业贝塔+产能外溢+车企拓宽供应渠道三重因素叠加,塑造了难得的窗口期。
当然在2021年锂电价格刚刚迈入上行周期时,就有不少声音认为二线电池厂有极强的机会,但宁王通过下游产品迭代,和上游矿权和产业链布局,几乎做到了无可匹敌。
但这一次的行业问题是,无论宣传口径如何变化,电池技术在固态电池真正实现前,实际上是没有任何进步的,对于车企而言,在技术没有变化的背景下,用谁的电池,亦或是自己造,区别并不大。
我们在上一轮锂电上行时就做出过判断,宁王不怕同行强竞争,就怕车企造电池,电芯直供,不就是车企造电池的另一种玩法吗。
而一旦技术代际出现明显变化,比如固态电池上车,受伤的往往也是宁王。无论如何,反攻的号角吹响,“宁王”真正的挑战,刚刚开始。
本文系基于公开资料撰写,仅作为信息交流之用,不构成任何投资建议
本文来自微信公众号“锦缎”(ID:jinduan006)
作者:耀华
该文观点仅代表作者本人